Vai trò cốt lõi của tiết kiệm
Định vị lại khái niệm tiết kiệm
Giới trẻ chúng ta ngày nay được tiếp cận với rất nhiều tiện ích có sẵn, chỉ cần 1 chiếc điện thoại ta có thể mua sắm mọi thứ ở bất kì đâu thậm chí bất cứ lúc nào, miễn ta có tiền. Chính điều này vô hình chung khiến người dung dễ dàng chi tiêu vượt qua nhu cầu thực tế của bản thân. Chính vì điều này mà đức tính tiết kiệm được đề cao, bởi nó có thể giúp ta quản lý dòng tiền và chi tiêu hợp lý, tránh mất tiền oan. Nhưng chúng ta cần làm rõ với nhau rằng: Tiết kiệm không phải là “thắt lưng buộc bụng” một cách khắc khổ, mà là trả tiền cho bản thân trong tương lai trước tiên. Dù ở độ tuổi 20, 40 hay 60, tiết kiệm luôn đóng vai trò kép: vừa là “tấm khiên” phòng vệ rủi ro, vừa là “đòn bẩy” tạo ra sự tự do.
Vai trò cốt lõi của tiết kiệm
Xây dựng “Tấm đệm an toàn” trước biến cố bất ngờ
Cuộc sống chúng ta luôn tồn tại những biến số khôn lường, có thể là những biến cố bất ngờ không thể dự báo như thiên tai, dịch bệnh hoặc ốm đau bệnh tật của chính bản thân. Chưa kể đến những biến cố có thể dự báo trước nhưng ta dường như chẳng có cách nào khác ngoài việc chấp nhận và sống cùng nó. Ví dụ đơn giản nhất có thể kể đến như sự phát triển của trí tuệ nhân tạo, khi AI đã có thể làm những công việc ở mức độ chuyên nghiệp, hàng nghìn người lao động đã phải đối diện với những đợt sa thải nhân sự hàng loạt. Hơn thế nữa là những ảnh hưởng của những người cầm quyền, các cuộc tranh chấp tài nguyên, lợi ích có thể tạo ra những cuộc xung đột, chiến tranh liên miên. Những cuộc chiến vô nghĩa lại kéo theo biết bao người dân vô tội, chia rẽ gia đình, thậm chí là tước đoạt mạng sống của họ.
Chính vì những biến cố khó lường ấy, việc ta có sẵn cho riêng mình một khoản tiết kiệm dự phòng cho các biến cố trên sẽ là hành động sáng suốt và an toàn. Việc có cho bản thân một khoản quỹ dự phòng (tương đương 3–6 tháng chi phí sinh hoạt thiết yếu) giúp bạn không phải bán tháo tài sản hoặc vay nợ lãi suất cao khi khủng hoảng ập đến. Việc tiết kiệm cho bản thân sẽ luôn mang lại cho ta những lợi ích nhất định dù ta đang ở bất kì độ tuổi nào. Đối với người trẻ (20–30 tuổi): Giúp tự tin nhảy việc, rời bỏ môi trường độc hại hoặc khởi nghiệp mà không sợ chết đói. Cả khi ta đã ở tuổi trung niên (30–50 tuổi), khoản tiết kiệm có thể giúp ta bảo vệ cả gia đình (con cái, cha mẹ già) khi người trụ cột gặp biến cố sức khỏe hoặc công việc. Ngay cả khi ta đã qua sườn bên kia của cuộc đời, việc có riêng cho bản thân 1 khoản tiết kiệm sẽ giúp ta chi trả các chi phí y tế phát sinh ngoài bảo hiểm mà không phụ thuộc hoàn toàn vào con cái, cũng như góp phần giảm thiểu những áp lực tài chính mà con cái chúng ta có thể phải gánh chịu.
Tạo nền tảng vốn để đầu tư và tận dụng lãi kép
Ta thường nghe trên mạng, qua lời những người đã từng khởi nghiệp, hãy dùng tiền để tạo ra tiền, song ta cũng cần hiểu rằng vốn đầu tư ấy thực chất xuất phát từ số tiền tiết kiệm mà bạn có thể dành dụm được. Đầu tư luôn là canh bạc rủi ro, nơi mà mọi sai lầm của bạn đều phải trả giá bằng bằng nguồn tiền. Việc có sẵn cho mình một khoản tiết kiệm có thể cho ta nguồn tiền sẵn sàng để đầu tư mà không quá lo ngại về rủi ro thất bại. Thậm chí ngay cả khi thất bại chúng ta cũng luôn sẵn cho mình gói bảo hiểm đắt giá , tránh rơi vào cảnh nợ nần hay tệ hơn là tán gia bại sản. Tiết kiệm tiền không chỉ là chi tiêu hợp lý. Chúng ta dễ sinh ra những hiểu lầm về khái niệm của việc tiết kiệm mà quên mất đi rằng dòng tiền phải liên tục luân chuyển để sinh ra thêm tiền. Khi tiền tiết kiệm được chuyển hóa sang các kênh sinh lời (gửi tiết kiệm kỳ hạn, chứng chỉ quỹ, cổ phiếu, bất động sản), sức mạnh của lãi kép sẽ giúp tiền tự đẻ ra tiền.
Việc tiết kiệm mang lại rất nhiều lợi ích ngay từ khi còn trẻ. Đối với người trẻ chúng ta thường nói với nhau rằng tài sản lớn nhất là thời gian và sức khỏe. Tiết kiệm số tiền nhỏ từ sớm tạo ra gia tốc tài sản khổng lồ sau 20–30 năm. Cả khi bước vào giai đoạn trung niên, ta cũng dễ dàng nhìn ra rằng nguồn thu nhập của ta đem lại lợi thế khổng lồ. Tiết kiệm tỷ trọng lớn giúp tối ưu hóa danh mục đầu tư để đạt tự do tài chính sớm. Đối với nhóm người lớn tuổi, số tiền tiết kiệm ấy có thể sinh ra nguồn lời đủ lớn, thậm chí cho phép ta thay thế nguồn lương hưu ít ỏi.
Một lợi thế khổng lồ nhưng vô hình dễ khiến người ta bỏ qua. Song việc có cho riêng mình khối tài sản dự trữ cũng chính là cách ta trút bỏ những áp lực cuộc sống, những mối bận tâm về cơm áo gạo tiền, chính những áp lực, lo âu ấy là xiềng xích trói buộc khả năng suy nghĩ của bản thân ta. Nỗi lo cơm áo gạo tiền làm suy giảm khả năng tập trung và khiến con người dễ đưa ra quyết định ngắn hạn, sai lầm. Khi ta không còn những nỗi lo về tiền bạc, tâm hồn ta được thanh thản, trí óc sảng khoái cũng giúp ta vui tươi hơn, yêu đời hơn và làm việc, học tập cao độ hơn. Có tiền dự trữ mang lại sự bình an trong tâm trí — thứ tài sản vô hình nhưng quyết định chất lượng sống.
Đối với những người trẻ, việc có nguồn tiền dự phòng có thể giúp giảm lo âu tài chính đầu đời, tập trung phát triển kỹ năng chuyên môn thay vì chạy theo các công việc thời vụ chỉ để kiếm tiền nhanh. Đối với người ở độ tuổi trung niên, số tiền dự trữ ấy càng thêm quan trọng bởi nó giúp giảm xung đột gia đình (vốn thường bắt nguồn từ áp lực tiền bạc), giữ được sự điềm tĩnh trước các quyết định sự nghiệp lớn. Người lớn tuổi: Tận hưởng tuổi già an nhàn, tự trọng và chủ động trong các lựa chọn chăm sóc bản thân.
Hiện thực hóa các mục tiêu lớn mà không rơi vào bẫy nợ tiêu dùng
Xuyên suốt quá trình trưởng thành của mỗi người chúng ta đều có những cột mốc quan trọng đánh dấu sự trưởng thành của mỗi người. Nhưng cũng đồng thời với đó là những khoản chi tiêu lớn lao để chuẩn bị cho tương lai. Nếu ta không chủ động tiết kiệm từ sớm, khoản tiền ấy có thể gây nên áp lực tiền nong rất lớn lên gia đình, người thân hay cả với chính chúng ta. Ngày nay chúng ta được tiếp cận với các trang mạng xã hội, nơi con người ta khoe khoang để được mọi người chú ý, công nhận. Chính những nội dung ấy vô hình chung tạo ra tâm lý muốn được công nhận như những người khác, khiến ta dễ rơi vào tình trạng mua đồ theo trend (FOMO), gây nên áp lực tài chính rất lớn so với thu nhập thực sự của bản thân.Việc tiết kiệm vừa có khả năng giúp ta nhìn nhận rõ những nhu cầu bản thân ta có thể sẽ dùng đến, cũng như tránh đi việc ta có thể vì chút sĩ diện mà chấp nhận vướng vào vay nợ hay sử dụng thẻ tín dụng một cách hoang phí.
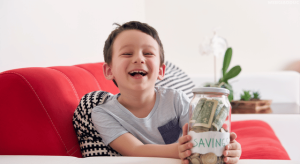
Đối với người trẻ việc tiết kiệm mang lại lợi ích rất lớn, ấy là cho phép ta được mở mang tầm mắt, được học lên cao, du lịch trải nghiệm, mua xe hoặc tích lũy vốn đối ứng mua căn nhà đầu tiên. Đối với người trung niên đó là quỹ giáo dục đại học cho con cái, nâng cấp không gian sống, mở rộng kinh doanh. Nguồn tiền ấy cũng là trợ thủ đắc lực, giúp những người ở tuổi xế chiều được thỏa mãn những giấc mơ, thực hiện những ước mơ còn dang dở (du lịch dài ngày, hoạt động thiện nguyện, để lại thừa kế).
Tiết kiệm không đo bằng số tiền bạn kiếm được, mà đo bằng số tiền bạn giữ lại được và cách số tiền đó phục vụ cuộc sống của bạn. Ấy cũng là một lối sống lành mạnh, giúp tâm hồn ta được thư thả, không còn chạy theo số đông, giúp ta bớt đi những nỗi lo âu, muộn phiền. Chả trách sao những vị tỉ phú nổi tiếng đều sống thật giản dị, chất phác.
Nếu bạn đã quyết tâm thay đổi, tôi thành thật khuyên bạn đừng chậm trễ thêm một giây nào nữa. Bởi thời điểm tốt nhất để bắt đầu tiết kiệm là 10 năm trước; thời điểm tốt thứ hai là ngay hôm nay. Hãy bắt đầu từ số tiền nhỏ nhưng thật đều đặn và có kỉ luật, bạn sẽ nhận ra thay đổi to lớn về mai sau. Nếu bạn chưa có một kế hoạch cụ thể để phát triển cá nhân hãy thường xuyên theo dõi qua bài viết và video của chúng tôi để có những định hướng tốt nhất nhé!

Bài viết liên quan

Khoản vay này có lấy tiền khỏi túi mình ?

Nếu ai cũng mắc nợ thì ai là chủ nợ ?

